診斷書寫手術就能理賠嗎?揭開手術與處置的差別
保險理賠迷思:診斷書寫「手術」就能獲賠?揭開手術與處置的真相
★答案是:不一定。
很多人以為診斷書上只要有寫「手術」二字,保險公司就會理賠,其實不然!是否理賠,還是得回歸保單條款來看。
目前會針對手術進行理賠的醫療險,主要分為三種:
這三種醫療險大多會以「住院」作為理賠的前提條件。
但若保單條款中有明確提到「門診手術」也能理賠,那麼即使沒有住院,也可能獲得給付。
以實支實付型醫療險為例,通常會將手術分成「住院手術」與「門診手術」兩類。
但要特別注意,不是每張保單都理賠門診手術!
有些保單會註明:「理賠門診手術需符合健保手術第二部第二章第七節(簡稱健保227)」,這就代表—--
👉 只有在健保227條文內的門診手術,才會獲得理賠。
很多人以為診斷書上只要有寫「手術」二字,保險公司就會理賠,其實不然!是否理賠,還是得回歸保單條款來看。
目前會針對手術進行理賠的醫療險,主要分為三種:
- 日額型醫療險(可能僅理賠部分手術費用)
- 手術型醫療險(依據手術等級理賠)
- 實支實付型醫療險(依據實際支出金額理賠)
這三種醫療險大多會以「住院」作為理賠的前提條件。
但若保單條款中有明確提到「門診手術」也能理賠,那麼即使沒有住院,也可能獲得給付。
以實支實付型醫療險為例,通常會將手術分成「住院手術」與「門診手術」兩類。
但要特別注意,不是每張保單都理賠門診手術!
有些保單會註明:「理賠門診手術需符合健保手術第二部第二章第七節(簡稱健保227)」,這就代表—--
👉 只有在健保227條文內的門診手術,才會獲得理賠。
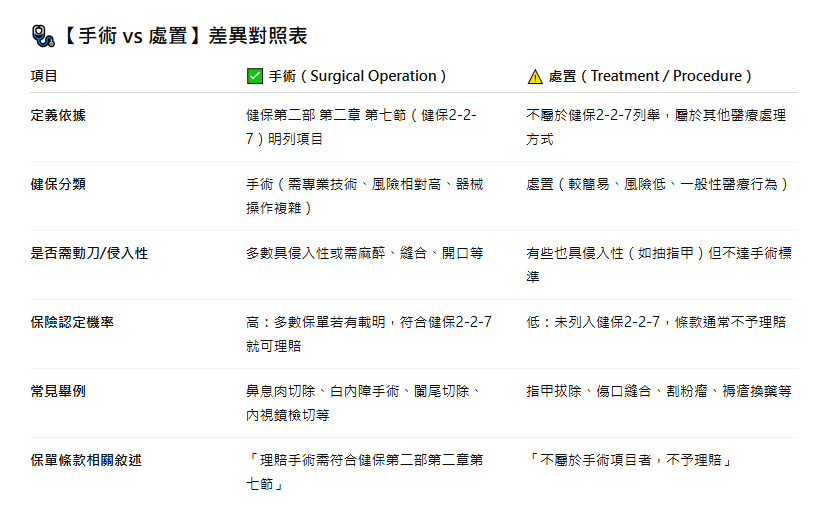
一樣是「手術」,為什麼還要分「門診手術」和「處置」?差別在哪?
這個差別,其實源自健保制度的定義。
在健保的醫療分類裡,不是所有動刀或侵入性治療都被視為「手術」。健保會依據醫療複雜度、風險、耗材使用、醫師技術要求等標準,將部分行為歸為「手術」,其他則歸為「處置」。
✅ 健保第二部 第二章 第七節(簡稱健保2-2-7)
就是健保對「手術項目」的正式定義與列表,只有列在這個章節內的醫療行為,才算是真正的健保認定手術。
🚫不在健保2-2-7內的,就是「處置」?大致可以這麼理解:
📝保險條款怎麼看?許多醫療險商品,尤其是實支實付型保單,會明確寫出這樣的條款:
🔍「門診手術需符合健保第二部第二章第七節」才能理賠。
這意味著,保險公司是參考健保的標準來決定給付與否,並非以醫師口頭說明為主。
在健保的醫療分類裡,不是所有動刀或侵入性治療都被視為「手術」。健保會依據醫療複雜度、風險、耗材使用、醫師技術要求等標準,將部分行為歸為「手術」,其他則歸為「處置」。
✅ 健保第二部 第二章 第七節(簡稱健保2-2-7)
就是健保對「手術項目」的正式定義與列表,只有列在這個章節內的醫療行為,才算是真正的健保認定手術。
🚫不在健保2-2-7內的,就是「處置」?大致可以這麼理解:
- ✅ 在健保2-2-7章節內:屬於手術,保險公司大多會依照條款理賠
- ❌ 不在健保2-2-7章節內:多被歸類為「處置」,保險公司可能不予理賠
📝保險條款怎麼看?許多醫療險商品,尤其是實支實付型保單,會明確寫出這樣的條款:
🔍「門診手術需符合健保第二部第二章第七節」才能理賠。
這意味著,保險公司是參考健保的標準來決定給付與否,並非以醫師口頭說明為主。
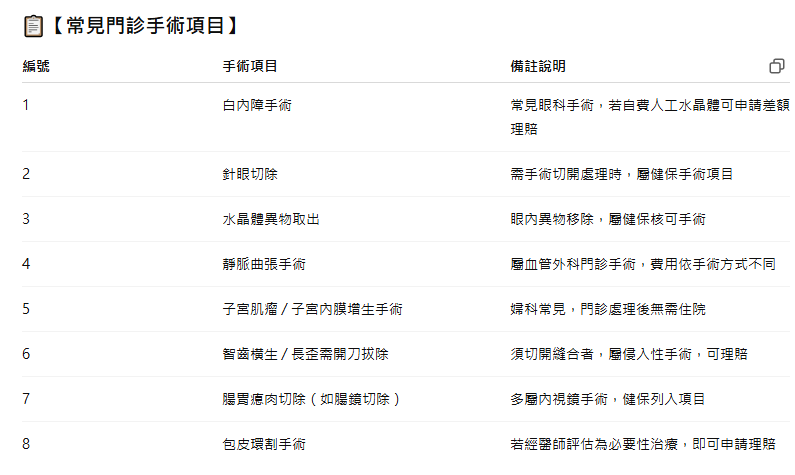
✅ 常見【門診手術】項目一覽表(可望理賠)
🧾 門診手術特色
- 傷口小、恢復快,術後可返家休息
- 多數有健保給付,花費不高
- 若含自費項目(如人工水晶體),可申請實支實付理賠
- 申請理賠時,記得請醫師完整填寫病因與手術名稱,避免理賠被退件
📌提醒:不是所有動刀的治療都叫「手術」
請以「是否列入健保第二部 第二章 第七節」為標準,若非列舉項目,多數保單不予理賠。
請以「是否列入健保第二部 第二章 第七節」為標準,若非列舉項目,多數保單不予理賠。
✅不在手術列表裡的治療怎麼辦?
不是所有有「動刀」的治療都保證理賠!
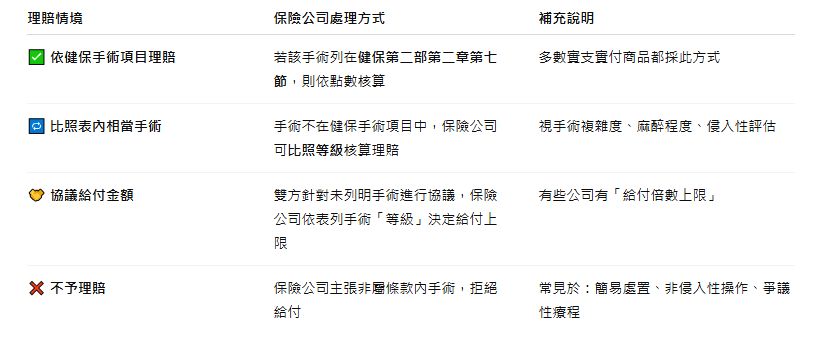
如果你接受的是新型手術、微創處置,或未列於保單條款明示項目內,可能會出現以下幾種情況:
如果你接受的是新型手術、微創處置,或未列於保單條款明示項目內,可能會出現以下幾種情況:
📌【4種常見理賠情境】
🧾 理賠關鍵提醒:
✔ 不是寫「手術」就一定賠,需確認是否在健保或保單所列手術清單中
✔ 請醫師於診斷書中清楚記載手術名稱、病因、治療方式與健保代碼
✔ 遇到爭議或拒賠情況,建議申訴與爭取理賠,並可提供醫療文獻佐證治療必要性與侵入性
✔ 請醫師於診斷書中清楚記載手術名稱、病因、治療方式與健保代碼
✔ 遇到爭議或拒賠情況,建議申訴與爭取理賠,並可提供醫療文獻佐證治療必要性與侵入性
不清楚你的醫療險哪些有理賠、哪些沒理賠嗎?你需要保單健診!
如果你需要客製化的建議,或想知道自己目前的保障是否足夠
我很樂意提供中立、專業的協助,讓你做出安心的選擇。📩
馬上與錠嵂保險經紀人 - 靜靜諮詢,由我來協助評估您的實際需求,
並制定專屬的保險規劃方案,讓保障真正發揮最大效益。
👉 馬上預約諮詢|讓我們一起把保障規劃到位!
我很樂意提供中立、專業的協助,讓你做出安心的選擇。📩
馬上與錠嵂保險經紀人 - 靜靜諮詢,由我來協助評估您的實際需求,
並制定專屬的保險規劃方案,讓保障真正發揮最大效益。
👉 馬上預約諮詢|讓我們一起把保障規劃到位!
本文為一般保險知識分享,不構成個別投保建議;實際保障內容與理賠條件,以各保險公司保單條款與核保結果為準。