糖尿病可以買保險嗎?投保可能遇到加費、除外或拒保
🧡 糖尿病不是絕症,但卻可能讓你「買不到保險」
你可能會覺得:「我現在沒什麼病啊,為什麼要急著買保險?」
但其實,有些狀況一旦出現,就不是想買就能買的。
糖尿病,就是最典型的一個例子。
依《台灣糖尿病年鑑》,台灣成人糖尿病盛行率約 10.6%,患者已超過 250 萬人,還有更多人正處於「糖尿病前期」而不自知。
但很多人是在投保時被要求體檢、提出報告,才發現自己的血糖早就超標。
這時候,不但保單難買,還可能面臨「加費」、「除外」甚至「拒保」。
但其實,有些狀況一旦出現,就不是想買就能買的。
糖尿病,就是最典型的一個例子。
依《台灣糖尿病年鑑》,台灣成人糖尿病盛行率約 10.6%,患者已超過 250 萬人,還有更多人正處於「糖尿病前期」而不自知。
但很多人是在投保時被要求體檢、提出報告,才發現自己的血糖早就超標。
這時候,不但保單難買,還可能面臨「加費」、「除外」甚至「拒保」。
🩺 為什麼糖尿病會影響投保?
糖尿病是一種慢性代謝疾病,但它的風險,遠遠不只是血糖而已。
它被保險公司視為「潛在高風險族群」,因為它很容易引發併發症:
它被保險公司視為「潛在高風險族群」,因為它很容易引發併發症:
- 心肌梗塞
- 中風
- 腎臟病(洗腎)
- 視網膜病變(可能導致失明)
- 周邊神經病變(行動困難)
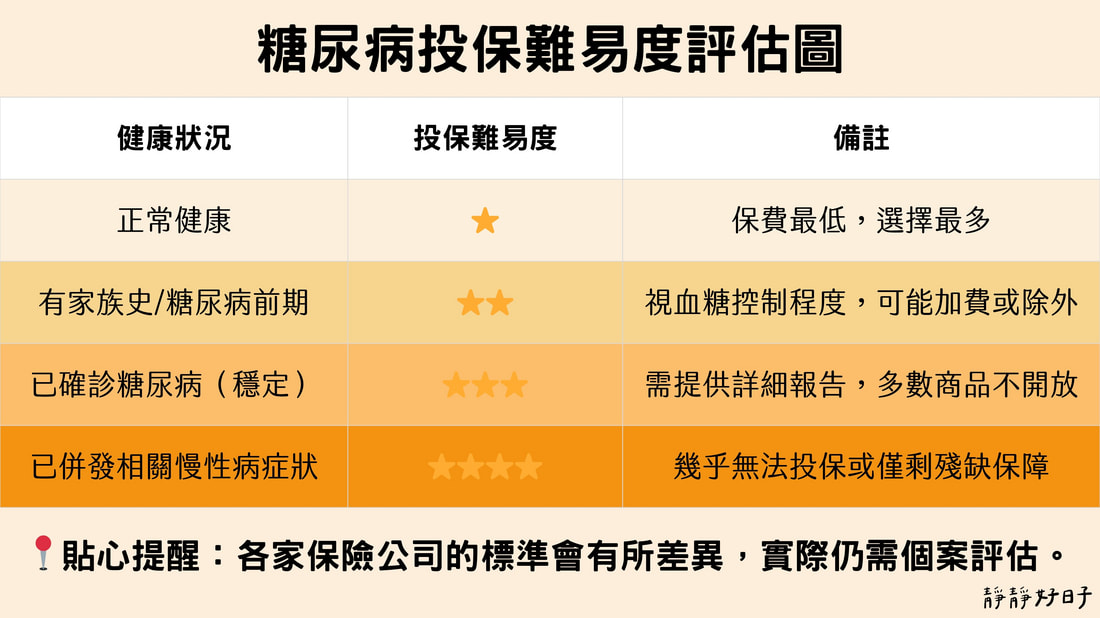
📌【糖尿病與保險】你可能會遇到的情況
1️⃣ 投保困難:不是買不到,而是「買不全」
糖尿病患者即使可以投保,也常常會遇到以下情況:
2️⃣ 保單內容被縮水
即使保單承保了,也可能會在條款中註記「若因糖尿病導致的併發症不予理賠」,
也就是你真正需要用到保險時,卻被排除在外。
3️⃣ 家人以為你有保險,但其實保不了
很多人買保險,是為了替家人提供保障。
但如果未來你因糖尿病造成嚴重後果,家人才發現「這張保單不理賠」,那份遺憾很可能無法彌補。
糖尿病患者即使可以投保,也常常會遇到以下情況:
- 保費加價(比一般人貴20%~100%)
- 部分保障除外(例如心血管相關疾病、腎臟病)
- 額外體檢或健康報告要求
2️⃣ 保單內容被縮水
即使保單承保了,也可能會在條款中註記「若因糖尿病導致的併發症不予理賠」,
也就是你真正需要用到保險時,卻被排除在外。
3️⃣ 家人以為你有保險,但其實保不了
很多人買保險,是為了替家人提供保障。
但如果未來你因糖尿病造成嚴重後果,家人才發現「這張保單不理賠」,那份遺憾很可能無法彌補。
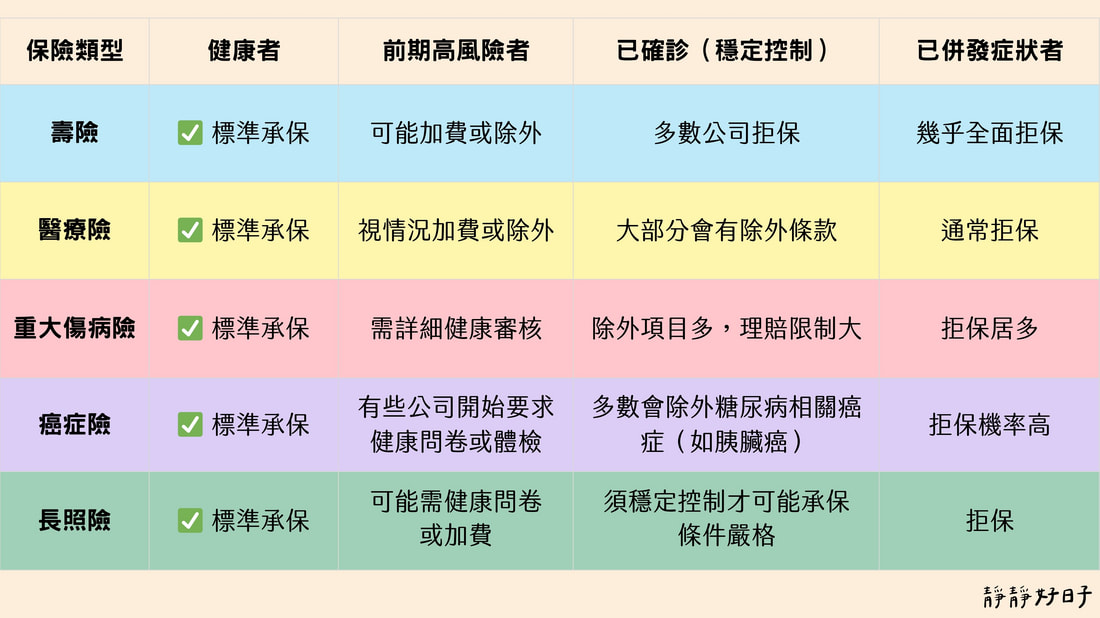
糖尿病與各類保險的核保標準總覽
糖尿病與各類保險的核保標準總覽
🍀 趁健康,為未來買下選擇權
保險真正的價值,不是在你出事的那一刻才發揮,而是在健康時替未來預備的一種選擇權。
等發現時,很多保障的大門,早已緊閉。
- 在你健康的時候,你能選擇最完整的保障、最合理的保費。
- 一旦失去健康,就連想選擇的機會都沒有。
等發現時,很多保障的大門,早已緊閉。
🧡 靜靜小提醒:
如果你有以下情況:
我可以協助你進行免費的保單健診與投保規劃,
用簡單易懂的方式,讓你知道你現在有什麼、缺什麼、可以怎麼做。
- 家族成員有糖尿病史
- 體檢常出現血糖偏高
- 三高(血糖、血壓、血脂)中標兩項以上
我可以協助你進行免費的保單健診與投保規劃,
用簡單易懂的方式,讓你知道你現在有什麼、缺什麼、可以怎麼做。
本文為一般保險知識分享,不構成個別投保建議;實際保障內容與理賠條件,以各保險公司保單條款與核保結果為準。