駕駛人傷害險是什麼?車險別忘了保護自己
🚗「車有保險了,那你自己呢?」
—— 關於常被忽略的《駕駛人傷害險》
你知道嗎?
大多數人買車險,第一關心的是別人:
✅ 撞到人怎麼辦?
✅ 車禍後賠不夠怎麼辦?
✅ 車修起來會不會很貴?
但…我們經常忽略了一個最該保護的人:自己。
試想這些情境:
🔸 下雨天為了閃避路人不小心自撞護欄,你受傷了,但對方沒事。誰來幫你負擔醫療費?
🔸 載著家人出遊,發生事故你受重傷,沒辦法工作幾個月,收入中斷怎麼辦?
🔸 車主是你,但開車的是家人,結果家人受傷了,保險賠嗎?
這些問題,通通指向同一個關鍵:有沒有加保「駕駛人傷害險」?
大多數人買車險,第一關心的是別人:
✅ 撞到人怎麼辦?
✅ 車禍後賠不夠怎麼辦?
✅ 車修起來會不會很貴?
但…我們經常忽略了一個最該保護的人:自己。
試想這些情境:
🔸 下雨天為了閃避路人不小心自撞護欄,你受傷了,但對方沒事。誰來幫你負擔醫療費?
🔸 載著家人出遊,發生事故你受重傷,沒辦法工作幾個月,收入中斷怎麼辦?
🔸 車主是你,但開車的是家人,結果家人受傷了,保險賠嗎?
這些問題,通通指向同一個關鍵:有沒有加保「駕駛人傷害險」?
什麼是「駕駛人傷害險」?
「駕駛人傷害險」是一個專門保障「開車的人」的保險。
🔍保障範圍通常包括:
🔍保障範圍通常包括:
- 🚑 醫療費用補償(不限健保是否給付)
- 💔 身故或失能理賠
- ⚰️ 喪葬費補助
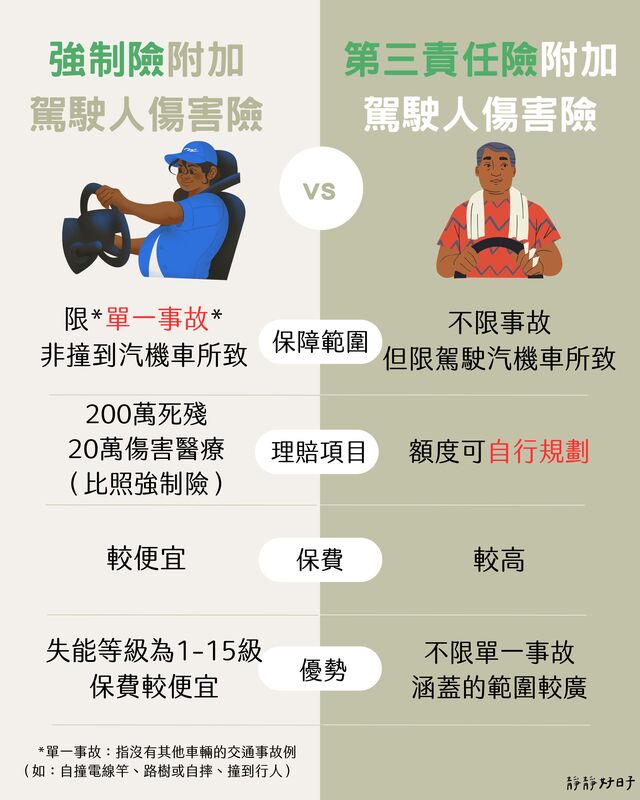
兩種駕駛人傷害險的差異
誰最適合規劃?
駕駛人傷害險不只是「選配」,而是多數人的「必要選擇」,特別是以下族群:
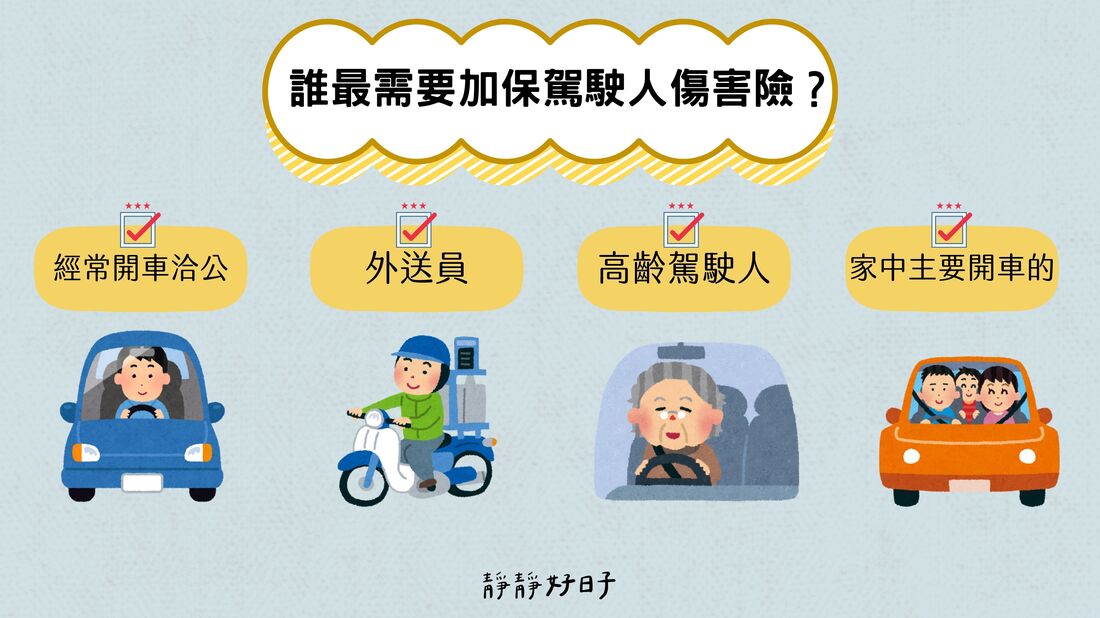
✅ 家有一台車,主要由你開:
你是家中開車的主要成員,無論是上下班、接送小孩或假日出遊,風險自然也由你承擔最多。
✅ 經常開車洽公的業務或工程人員:
車子是你的「辦公室」,每天奔波的同時,發生意外的機率也比一般人高。
✅ 高齡駕駛人(或照顧者開車接送長者):
年紀越長,反應越慢,萬一摔傷或骨折,康復時間也更長,醫療費自然也更高。
✅ 外送員、跑腿族、計程車司機等:
每天在馬路上穿梭數小時,風險比一般人高出不少,加保等於幫自己多穿一件「防護衣」。
你是家中開車的主要成員,無論是上下班、接送小孩或假日出遊,風險自然也由你承擔最多。
✅ 經常開車洽公的業務或工程人員:
車子是你的「辦公室」,每天奔波的同時,發生意外的機率也比一般人高。
✅ 高齡駕駛人(或照顧者開車接送長者):
年紀越長,反應越慢,萬一摔傷或骨折,康復時間也更長,醫療費自然也更高。
✅ 外送員、跑腿族、計程車司機等:
每天在馬路上穿梭數小時,風險比一般人高出不少,加保等於幫自己多穿一件「防護衣」。
「駕駛人責任險」+「名冊」的重要性
除了「駕駛人傷害險」,還建議加保「駕駛人責任險」,這是針對你作為駕駛人,如果對別人造成財務損失,能再進一步補償。
🔸 比如你開車撞到別人,對方醫療費雖已由第三責任險處理,但對方要求賠償精神損失費、收入損失,這時「駕駛人責任險」就能派上用場。
📝 駕駛人名冊要注意什麼?
不少保單(特別是責任險)都會要求填寫「駕駛人名冊」,但很多人買完保就忘了這回事。
⚠️ 小心這些常見錯誤:
🔸 比如你開車撞到別人,對方醫療費雖已由第三責任險處理,但對方要求賠償精神損失費、收入損失,這時「駕駛人責任險」就能派上用場。
📝 駕駛人名冊要注意什麼?
不少保單(特別是責任險)都會要求填寫「駕駛人名冊」,但很多人買完保就忘了這回事。
⚠️ 小心這些常見錯誤:
- 沒把實際開車的家人列進名冊
- 換車後沒更新保單內容
- 保單規定「僅限名冊內駕駛人」,但朋友代開出事卻不理賠!
- 定期檢查名冊、確認是否與實際駕駛人一致
- 家中多人共用車子,就選擇「不限駕駛人」的車險商品
🧡靜靜小提醒:
🔹 駕駛人傷害險 ≠ 駕駛人責任險,兩者保障方向不同,建議都加保
🔹 保額建議至少 100萬起跳(特別是失能後長期照顧費用很驚人)
🔹 若車險已購一段時間,歡迎找我幫你檢視是否有遺漏保障
❤️ 結語:車保得好,你也要保得好
在路上再小心也難避免突如其來的意外,
保車是責任,保自己是愛自己、也保家人安心。
📞 想知道你的車險怎麼搭配才最剛好?
📋 歡迎私訊我,一起量身檢查你的保障組合!
🔹 保額建議至少 100萬起跳(特別是失能後長期照顧費用很驚人)
🔹 若車險已購一段時間,歡迎找我幫你檢視是否有遺漏保障
❤️ 結語:車保得好,你也要保得好
在路上再小心也難避免突如其來的意外,
保車是責任,保自己是愛自己、也保家人安心。
📞 想知道你的車險怎麼搭配才最剛好?
📋 歡迎私訊我,一起量身檢查你的保障組合!
本文為一般保險知識分享,不構成個別投保建議;實際保障內容與理賠條件,以各保險公司保單條款與核保結果為準。