車險怎麼保?為什麼只有強制險遠遠不夠
🚗【有買車,就一定懂這個瞬間的不安】
──談談你我都該重視的「車險保障」
有沒有這樣的經驗?
紅燈前輕踩煞車,車子雖然停住了,後方卻來不及反應。
對方下車,看似沒什麼事,但兩天後卻傳來「要申請醫療理賠」的消息...
開車,其實最怕的不是撞到誰,而是:
出了事,才發現自己保單什麼都沒保到。
紅燈前輕踩煞車,車子雖然停住了,後方卻來不及反應。
對方下車,看似沒什麼事,但兩天後卻傳來「要申請醫療理賠」的消息...
開車,其實最怕的不是撞到誰,而是:
出了事,才發現自己保單什麼都沒保到。
🔎 為什麼強制險遠遠不夠?
很多人以為:「有保強制險就好了吧?」
其實,強制險只是最基本的法規要求,它只賠償「對方身體傷害」而已,而且金額有上限:2026 年 7 月 1 日起,每人死亡及最重度失能最高 300 萬元、傷害醫療最高 20 萬元,而且完全不賠財物損失。
但如果你撞壞對方的車?如果對方傷勢嚴重,醫療費、看護費和工作損失遠遠超過上限?
撞壞的車,強制險一毛都不賠;超過上限的部分,也得自己負擔。
其實,強制險只是最基本的法規要求,它只賠償「對方身體傷害」而已,而且金額有上限:2026 年 7 月 1 日起,每人死亡及最重度失能最高 300 萬元、傷害醫療最高 20 萬元,而且完全不賠財物損失。
但如果你撞壞對方的車?如果對方傷勢嚴重,醫療費、看護費和工作損失遠遠超過上限?
撞壞的車,強制險一毛都不賠;超過上限的部分,也得自己負擔。
🚧 這些情況,會讓你後悔沒保好車險
1️⃣ 擦撞名車,維修費超乎想像
你可能只是一時不小心,刮到前車的進口車後保桿,原廠零件+烤漆一修,動輒數萬。
👉 若沒保「第三責任財損險」+「足夠保額」,這些都得自掏腰包。
2️⃣ 對方受傷,醫療與精神賠償變成天價
就算只是輕微碰撞,對方若申請醫療費、工作損失、精神撫慰金,動輒10萬~100萬。
👉 沒保「第三人傷害險」和「超額責任險」,你可能得賣基金、貸款賠償。
3️⃣ 自己受傷卻沒得賠?
你是駕駛人,萬一自己受傷卻沒保「駕駛人傷害險」,連自己都照顧不到。
👉 很多人會漏掉這塊保障!
你可能只是一時不小心,刮到前車的進口車後保桿,原廠零件+烤漆一修,動輒數萬。
👉 若沒保「第三責任財損險」+「足夠保額」,這些都得自掏腰包。
2️⃣ 對方受傷,醫療與精神賠償變成天價
就算只是輕微碰撞,對方若申請醫療費、工作損失、精神撫慰金,動輒10萬~100萬。
👉 沒保「第三人傷害險」和「超額責任險」,你可能得賣基金、貸款賠償。
3️⃣ 自己受傷卻沒得賠?
你是駕駛人,萬一自己受傷卻沒保「駕駛人傷害險」,連自己都照顧不到。
👉 很多人會漏掉這塊保障!
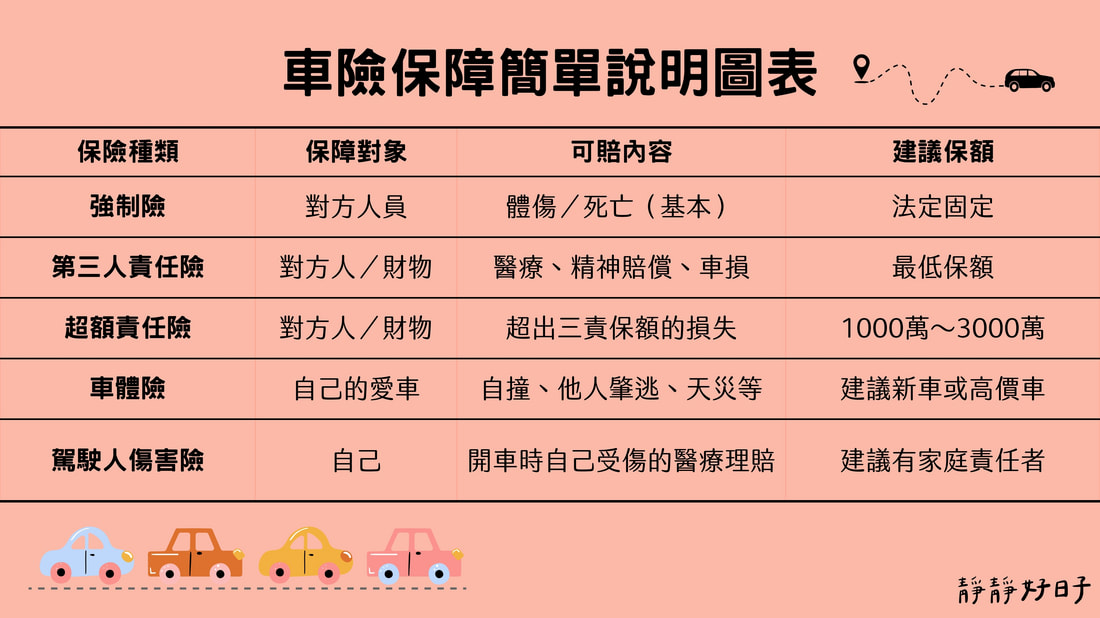
車險保障簡單圖表⬇️
🔧 「線上投保」 vs 「找業務規劃」有什麼不同?
✅ 線上投保:
很多網路投保的預設保額,只保到第三責任險人傷200萬/財損20萬,
撞到一台特斯拉就不夠賠了,更不用說賠對方住院手術的風險。
👩💼 與你站在同一邊的業務員,比保險公司還重要
保險這件事,關鍵從來不是哪家公司的產品比較好,
而是:「有人替你把關細節,有人願意陪你把話講清楚。」
一張保單可以很便宜,也可以很剛好,
而「剛好」的前提,是有人真正花時間聽你說、幫你想。
- ✔️ 優點:快速、方便、價格透明
- ❌ 缺點:保額預設低、條款看不懂、出事只能自己處理、少了搭配建議
- ✔️ 優點:根據需求客製化保額組合、可整合家庭保障、理賠時協助處理
- ❌ 缺點:需要花點時間諮詢(但能換來更適合的保障)
很多網路投保的預設保額,只保到第三責任險人傷200萬/財損20萬,
撞到一台特斯拉就不夠賠了,更不用說賠對方住院手術的風險。
👩💼 與你站在同一邊的業務員,比保險公司還重要
保險這件事,關鍵從來不是哪家公司的產品比較好,
而是:「有人替你把關細節,有人願意陪你把話講清楚。」
一張保單可以很便宜,也可以很剛好,
而「剛好」的前提,是有人真正花時間聽你說、幫你想。
🧡 靜靜小提醒:
很多人買保險,都是「不小心買錯」,而不是「不願意保」。
如果你也希望有一份剛剛好、不多不少的保障,歡迎跟我聊聊。
📩 加入LINE|聊聊車險需求
📍 讓專業的我,幫你找到最適合的配套,不只是「便宜」而已,而是「真正夠用」的安心。
如果你也希望有一份剛剛好、不多不少的保障,歡迎跟我聊聊。
📩 加入LINE|聊聊車險需求
📍 讓專業的我,幫你找到最適合的配套,不只是「便宜」而已,而是「真正夠用」的安心。
本文為一般保險知識分享,不構成個別投保建議;實際保障內容與理賠條件,以各保險公司保單條款與核保結果為準。