外送員機車險怎麼保?自用與營業機車險的差別
🚴♂️外送必備!你保的機車險真的「保得住」你嗎
每天穿梭在大街小巷,不論颳風下雨,為了一份餐點、一筆收入努力奔波——這是每一位外送員的日常。
但你知道嗎?
👉一場車禍、一次擦撞,如果你保的是「自用機車險」,當下正在跑單,保險公司有權拒賠!
這不是嚇唬你,而是真實發生過的案例。
但你知道嗎?
👉一場車禍、一次擦撞,如果你保的是「自用機車險」,當下正在跑單,保險公司有權拒賠!
這不是嚇唬你,而是真實發生過的案例。
🚨【真實故事】跑單撞人,卻什麼都賠不到
小志是外送員,用自己的機車跑Uber Eats。某天下午,他在送餐途中與一台轎車擦撞,對方人受傷,機車也毀了。
小志以為自己有保第三責任險,應該沒問題。
沒想到保險公司查到事故發生當下他是在「營業中」,屬於「營業用途」使用,
由於他投保的是「自用機車」,保險公司拒絕理賠。
最終,小志必須自掏腰包賠償對方醫療費+機車維修費,損失超過10萬元……
小志以為自己有保第三責任險,應該沒問題。
沒想到保險公司查到事故發生當下他是在「營業中」,屬於「營業用途」使用,
由於他投保的是「自用機車」,保險公司拒絕理賠。
最終,小志必須自掏腰包賠償對方醫療費+機車維修費,損失超過10萬元……
🧭營業用機車保險是什麼?
簡單來說,「營業用機車險」是專門針對「從事商業用途的機車」所設計的保單。
只要你的機車有下列用途,都建議投保營業用保險:
✔ 外送平台(Uber Eats、foodpanda、Lalamove)
✔ 餐廳/飲料店店員外送
✔ 快遞、代辦跑腿
✔ 公司註冊登記使用的機車
🟡 不論你是個人跑單、兼職送餐、或是每天接單8小時,只要車子是「用來賺錢」的,就屬於營業用途!
只要你的機車有下列用途,都建議投保營業用保險:
✔ 外送平台(Uber Eats、foodpanda、Lalamove)
✔ 餐廳/飲料店店員外送
✔ 快遞、代辦跑腿
✔ 公司註冊登記使用的機車
🟡 不論你是個人跑單、兼職送餐、或是每天接單8小時,只要車子是「用來賺錢」的,就屬於營業用途!
📊自用 vs 營業用機車保險差在哪?
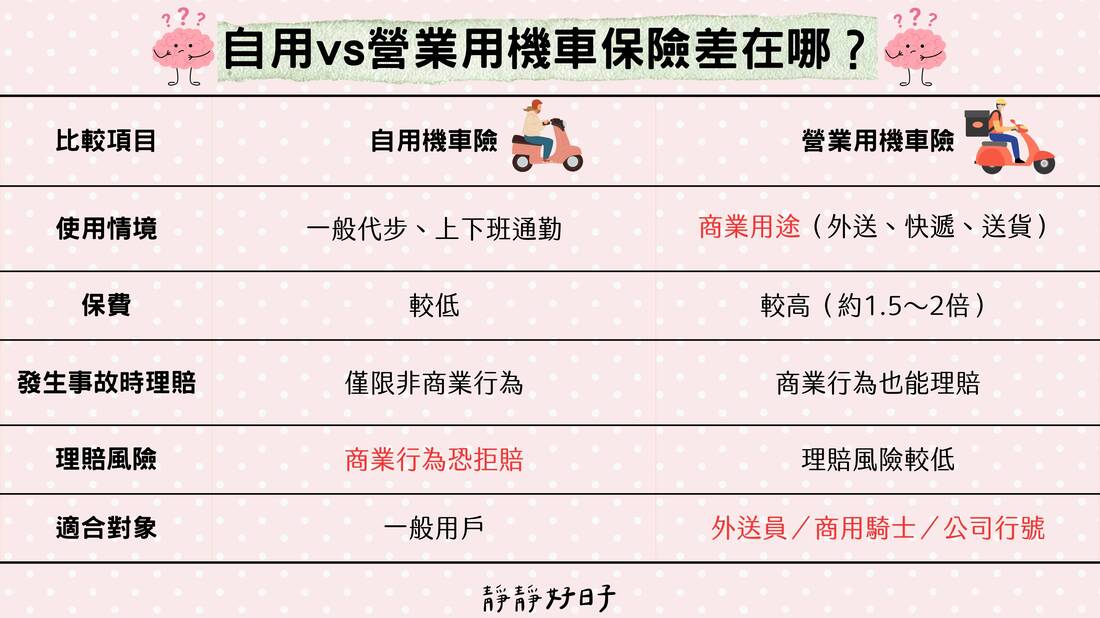
🔍 重點提醒:保險公司理賠時會調查事故當下是否為商業用途,尤其平台送餐有定位記錄,無法否認!
📌三個你以為的小事,其實都算營業行為:
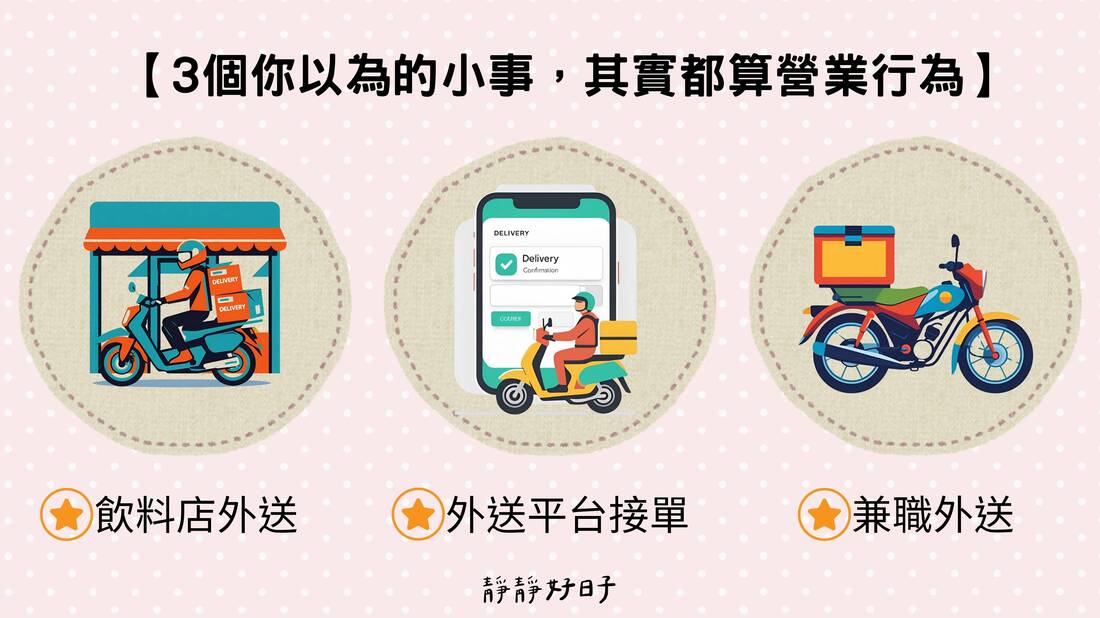
✅ 拿機車幫店裡送餐?屬於營業用途
✅ 接外送平台的單?屬於營業用途
✅ 偶爾幫家人載貨賺車馬費?也可能被認定為營業
✅ 接外送平台的單?屬於營業用途
✅ 偶爾幫家人載貨賺車馬費?也可能被認定為營業
💬外送員最常問的Q&A
Q1:只有部分時間拿來跑單,也要保營業用嗎?
A:建議保。保險公司認定「事故當下」是關鍵,只要當時在送餐,風險就存在,與你平常是否全職無關。
Q2:保費會不會很貴?
A:其實差異沒有想像中大,營業第三責任險約每年$2,000~$4,000不等(依排氣量、年資、事故紀錄等計算),是值得的投資。
Q3:除了責任險,還需要保什麼?
A:建議可以搭配「駕駛人傷害險」、「超額責任險」,保障自己與他人更完整。尤其騎車的外送員,自保能力非常重要!
Q4:我怎麼知道自己是不是保錯了?
A:你可以拿保單讓我幫你檢視,5分鐘內就能分辨是否符合你現在的用車型態,完全免費。
A:建議保。保險公司認定「事故當下」是關鍵,只要當時在送餐,風險就存在,與你平常是否全職無關。
Q2:保費會不會很貴?
A:其實差異沒有想像中大,營業第三責任險約每年$2,000~$4,000不等(依排氣量、年資、事故紀錄等計算),是值得的投資。
Q3:除了責任險,還需要保什麼?
A:建議可以搭配「駕駛人傷害險」、「超額責任險」,保障自己與他人更完整。尤其騎車的外送員,自保能力非常重要!
Q4:我怎麼知道自己是不是保錯了?
A:你可以拿保單讓我幫你檢視,5分鐘內就能分辨是否符合你現在的用車型態,完全免費。
🧡靜靜小提醒|外送員的你,更需要保障!
你努力的每一趟送餐,不該因為一場突發的意外而傾家蕩產。
營業機車險,是你工作上的「第二安全帽」。
別等出事後才後悔沒保對,讓我幫你一起規劃,讓每一趟出門都更安心!
📩 有任何疑問,歡迎直接私訊我,
我會耐心幫你解說,
讓你保得懂、保得好、保得剛剛好!
營業機車險,是你工作上的「第二安全帽」。
別等出事後才後悔沒保對,讓我幫你一起規劃,讓每一趟出門都更安心!
📩 有任何疑問,歡迎直接私訊我,
我會耐心幫你解說,
讓你保得懂、保得好、保得剛剛好!
本文為一般保險知識分享,不構成個別投保建議;實際保障內容與理賠條件,以各保險公司保單條款與核保結果為準。