壽險是什麼?誰需要壽險?給家人最踏實的守護
為何需要壽險?給摯愛最踏實的守護
當我們談論「壽險」,談的其實不只是風險,而是一份愛的延續。
壽險,是當有一天我們無法再親手照顧所愛的人時,依然能提前為他們留下一份保障。
它不只是金錢上的安排,更是一份對家人的牽掛與責任。
無論未來會遇見什麼,至少希望自己愛的人,在少了自己的陪伴之後,依然能多一份依靠,安心地繼續往前走。
壽險,是當有一天我們無法再親手照顧所愛的人時,依然能提前為他們留下一份保障。
它不只是金錢上的安排,更是一份對家人的牽掛與責任。
無論未來會遇見什麼,至少希望自己愛的人,在少了自己的陪伴之後,依然能多一份依靠,安心地繼續往前走。
✅什麼是壽險?
壽險,簡單來說,就是當被保險人身故時,依照保單約定給付一筆保險金,讓家人在面對生活變化時,仍有一份經濟上的支持。
這筆理賠金可以用來維持日常生活、償還房貸或其他貸款,也能支應孩子未來的教育費用。
因此,壽險不只是身故後的一筆理賠,更是一種提前為家人安排財務保障的方式。
這筆理賠金可以用來維持日常生活、償還房貸或其他貸款,也能支應孩子未來的教育費用。
因此,壽險不只是身故後的一筆理賠,更是一種提前為家人安排財務保障的方式。
🔍誰需要壽險?
- 有家庭責任的人(如父母、主要經濟支柱)
- 有房貸或其他長期財務義務者
- 想為未來的財務風險提早準備的人
⚖️ 常見誤解:壽險只有年紀大才需要?
其實越早規劃越划算。年輕健康時投保,不但保費較低,也能更有彈性地設計保障內容。
🔍 常見的三種壽險類型介紹
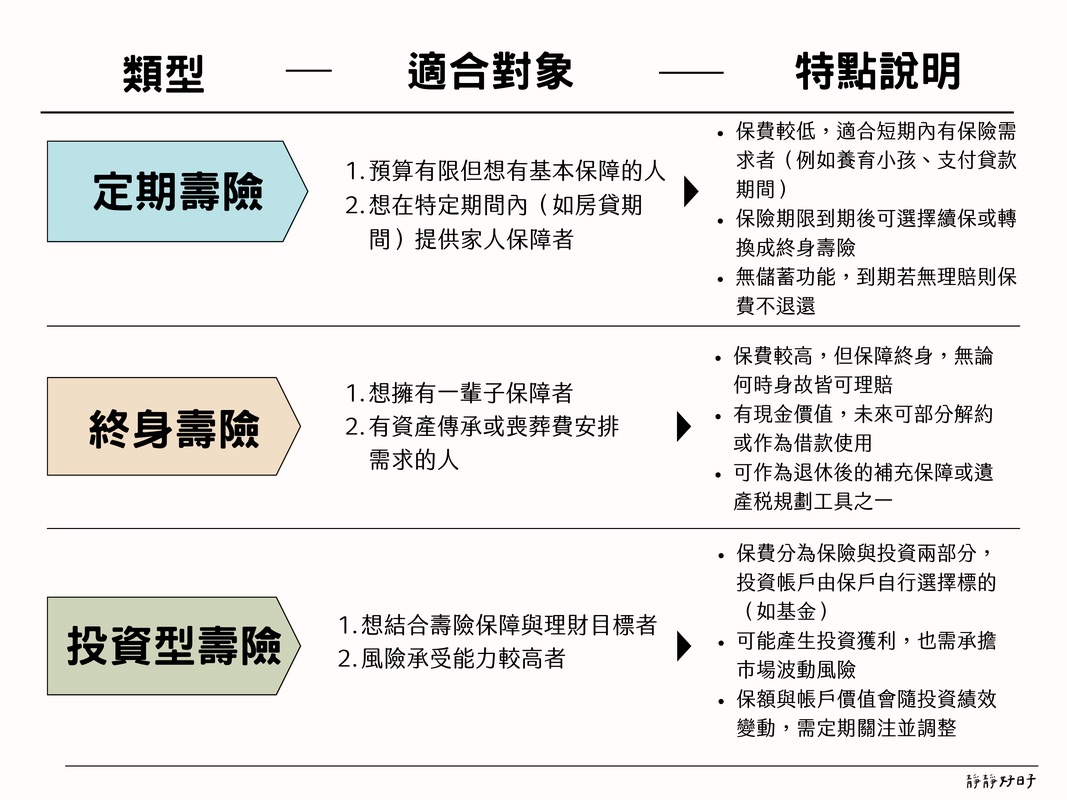
當你在考慮壽險時,市面上最常見的三種產品分別是:定期壽險、終身壽險與投資型壽險。每一種都有它的適合對象與特色,沒有絕對的好壞,只有「適不適合現在的你」。
1️⃣ 定期壽險:用最少的預算,守住最大的責任期
適合對象:
預算有限,但希望在責任最重的階段(如育兒、房貸期間)提供家人保障的人。
預算有限,但希望在責任最重的階段(如育兒、房貸期間)提供家人保障的人。
特點說明:
定期壽險的保費通常是三種壽險中最便宜的,但保障期間是「有期限」的(例如 20 年或到 65 歲)。
如果在這段期間發生身故,家人就能獲得理賠金;但若保險期滿時一切安好,保費就不會退還。
這種保險沒有儲蓄功能,但卻能以很低的成本,為摯愛撐起最重要的保障傘。
定期壽險的保費通常是三種壽險中最便宜的,但保障期間是「有期限」的(例如 20 年或到 65 歲)。
如果在這段期間發生身故,家人就能獲得理賠金;但若保險期滿時一切安好,保費就不會退還。
這種保險沒有儲蓄功能,但卻能以很低的成本,為摯愛撐起最重要的保障傘。
2️⃣ 終身壽險:一輩子的保障,讓愛不缺席
適合對象:
特點說明:
終身壽險的保障沒有期限限制,一輩子都在保障中,不會因年紀大或健康狀況改變而失去保障。
這類保險通常保費較高,但同時具備現金價值累積功能,未來如果有資金需要,也可用來部分解約或貸款。
許多人會用終身壽險作為退休後的安心準備,或當作傳承的一部分,讓愛與責任延續下去。
- 希望有終身保障,不管幾歲離世都能理賠者。
- 想安排喪葬費用、資產傳承,或做長期財務規劃的人。
特點說明:
終身壽險的保障沒有期限限制,一輩子都在保障中,不會因年紀大或健康狀況改變而失去保障。
這類保險通常保費較高,但同時具備現金價值累積功能,未來如果有資金需要,也可用來部分解約或貸款。
許多人會用終身壽險作為退休後的安心準備,或當作傳承的一部分,讓愛與責任延續下去。
3️⃣ 投資型壽險:結合保障與理財的雙重安排
適合對象:
特點說明:
投資型壽險的保費會分成兩部分,一部分是保障用,另一部分則投入投資帳戶(例如基金)。
帳戶的表現會影響你未來的資產增長,也會連帶影響保障額度。
這類型的壽險雖然彈性大,有可能資產累積得比傳統壽險更多,但也有風險,如果市場表現不好,帳戶價值甚至會縮水。
需要保戶定期檢視、調整,適合主動管理財務的人。
- 有理財概念,想讓保費除了保障之外也有增值機會的人。
- 願意承擔一定風險、參與投資市場者。
特點說明:
投資型壽險的保費會分成兩部分,一部分是保障用,另一部分則投入投資帳戶(例如基金)。
帳戶的表現會影響你未來的資產增長,也會連帶影響保障額度。
這類型的壽險雖然彈性大,有可能資產累積得比傳統壽險更多,但也有風險,如果市場表現不好,帳戶價值甚至會縮水。
需要保戶定期檢視、調整,適合主動管理財務的人。
❤️ 溫馨提醒
選擇壽險,沒有一定要「選哪一種才對」,而是從你的人生階段、責任大小、財務能力與風險接受度來做評估。
你也可以混合規劃,例如早期用定期壽險拉高保障額度,後期再加上終身壽險或投資型壽險來做資產安排。
如果你不知道該怎麼選,讓錠嵂保險經紀人 - 靜靜陪你一起看清楚每一步,才不會花冤枉錢,也不會留下遺憾的空缺。
選擇壽險,沒有一定要「選哪一種才對」,而是從你的人生階段、責任大小、財務能力與風險接受度來做評估。
你也可以混合規劃,例如早期用定期壽險拉高保障額度,後期再加上終身壽險或投資型壽險來做資產安排。
如果你不知道該怎麼選,讓錠嵂保險經紀人 - 靜靜陪你一起看清楚每一步,才不會花冤枉錢,也不會留下遺憾的空缺。
🔚 壽險的角色,不是詛咒未來,而是安頓未來!
選擇壽險,不是因為悲觀,而是因為對所愛之人的責任與牽掛
當我們願意運用現在的一點資源,為未來可能發生的不確定做好準備,這不只是財務上的安排,更是一份成熟而長遠的愛
讓壽險成為愛的延續,也成為守護家人的一份力量
給摯愛的,不只是當下的陪伴,還有即使未來無法親自照顧,也能留下的一份安心與依靠💛
當我們願意運用現在的一點資源,為未來可能發生的不確定做好準備,這不只是財務上的安排,更是一份成熟而長遠的愛
讓壽險成為愛的延續,也成為守護家人的一份力量
給摯愛的,不只是當下的陪伴,還有即使未來無法親自照顧,也能留下的一份安心與依靠💛
如果你需要客製化的建議,或想了解目前的保障是否足夠,都歡迎找我聊聊!
我會以中立、客觀的角度,陪你一起檢視現有保障、釐清需求
讓每一份保障都真正符合自己的需要!
我會以中立、客觀的角度,陪你一起檢視現有保障、釐清需求
讓每一份保障都真正符合自己的需要!
本文為一般保險知識分享,不構成個別投保建議;實際保障內容與理賠條件,以各保險公司保單條款與核保結果為準。